Najważniejsze pojęcia związane z kartami płatniczymi
Karty płatnicze są dziś jednym z najpopularniejszych sposobów płacenia za zakupy i usługi. Można używać ich w sklepach stacjonarnych, w internecie, a także podczas wypłat gotówki z bankomatu. Aby korzystać z nich świadomie i bezpiecznie, warto znać podstawowe pojęcia związane z ich działaniem.
Czym jest karta płatnicza?
Karta płatnicza to instrument wydawany przez bank lub inną uprawnioną instytucję, który umożliwia wykonywanie płatności bez używania gotówki. Karta może być fizyczna, czyli wykonana z tworzywa, albo wirtualna i dostępna wyłącznie w aplikacji bankowej lub portfelu cyfrowym.
Podczas płatności karta przekazuje dane potrzebne do potwierdzenia transakcji. Następnie bank lub wydawca karty sprawdza, czy płatność może zostać zrealizowana. W zależności od rodzaju karty pieniądze mogą być pobierane bezpośrednio z rachunku, z przyznanego limitu albo z wcześniej wpłaconych środków.
Rodzaje kart płatniczych
Karta debetowa
Karta debetowa jest powiązana z rachunkiem bankowym. Pieniądze za transakcję są pobierane z dostępnych środków na tym rachunku. Jeśli saldo jest zbyt niskie, płatność może zostać odrzucona, chyba że właściciel rachunku ma dostęp do dodatkowego limitu.
Karta debetowa służy między innymi do:
– płacenia w sklepach i punktach usługowych,
– robienia zakupów przez internet,
– wypłacania gotówki z bankomatu,
– wpłacania pieniędzy w wybranych urządzeniach.
Karta kredytowa
Karta kredytowa pozwala korzystać z przyznanego przez wydawcę limitu kredytowego. Każda płatność zmniejsza dostępną kwotę limitu. Po zakończeniu okresu rozliczeniowego użytkownik otrzymuje informację o zadłużeniu i terminie spłaty.
Szczególnym pojęciem jest okres bezodsetkowy. Może on oznaczać czas, w którym przy spełnieniu określonych warunków nie są naliczane odsetki od zakupów. Zasady zależą od umowy i tabeli opłat, dlatego przed użyciem karty warto zapoznać się z dokumentami wydawcy.
Karta przedpłacona
Karta przedpłacona, nazywana także kartą prepaid, działa do wysokości wcześniej zasilonej kwoty. Nie musi być połączona ze zwykłym rachunkiem osobistym. Po wykorzystaniu środków można ją ponownie zasilić, jeśli przewidują to warunki jej wydania.
Karta wirtualna
Karta wirtualna nie ma fizycznej postaci. Jej dane są dostępne w aplikacji lub bankowości internetowej. Najczęściej służy do płatności internetowych, a czasem można ją dodać do portfela cyfrowego i używać także w sklepie stacjonarnym.
Najważniejsze dane na karcie
Numer karty
Numer karty to ciąg cyfr służący do identyfikacji karty podczas transakcji. Nie należy publikować go ani przekazywać przypadkowym osobom. Sam numer zwykle nie wystarcza do wykonania każdej płatności, ale nadal jest informacją poufną.
Data ważności
Data ważności wskazuje, do kiedy karta może być używana. Zwykle podaje się miesiąc i rok. Po upływie tego terminu karta przestaje działać, a wydawca może przesłać nową kartę na kolejny okres.
Kod bezpieczeństwa
Kod bezpieczeństwa, często oznaczany jako CVV lub CVC, znajduje się zazwyczaj na odwrocie karty. Jest używany głównie podczas płatności internetowych. Nie należy podawać go w odpowiedzi na podejrzane wiadomości, rozmowy telefoniczne ani formularze pochodzące z nieznanych źródeł.
PIN
PIN to osobisty numer identyfikacyjny, który może być wymagany przy płatności kartą lub wypłacie gotówki. Nie powinien być zapisany na karcie ani udostępniany innym osobom. Bank lub wydawca karty nigdy nie powinien prosić o przesłanie PIN-u w wiadomości.
Jak przebiega płatność kartą?
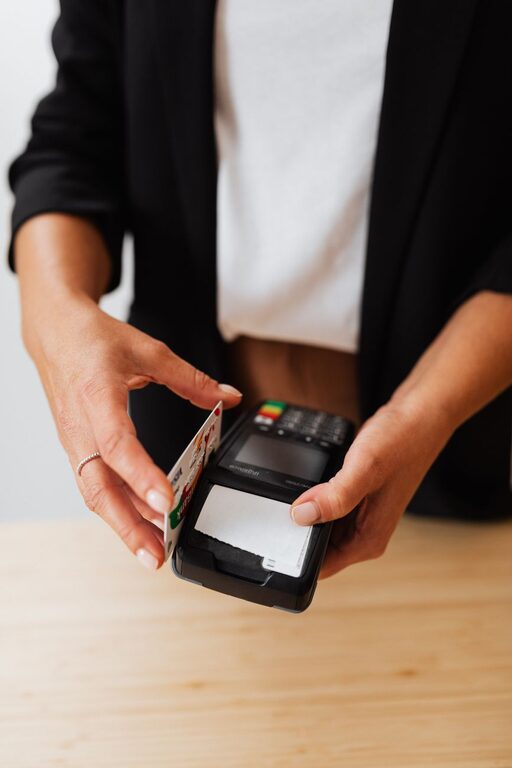
Płatność kartą składa się z kilku etapów:
- Klient przykłada kartę, wkłada ją do terminala albo podaje jej dane w sklepie internetowym.
- Terminal lub system płatności wysyła żądanie autoryzacji.
- Wydawca karty sprawdza dane, dostępne środki, limit oraz wybrane zabezpieczenia.
- Transakcja zostaje zaakceptowana albo odrzucona.
- Płatność jest później rozliczana między bankiem klienta, operatorem płatności i sprzedawcą.
Autoryzacja
Autoryzacja to sprawdzenie, czy dana transakcja może zostać wykonana. Jej pozytywny wynik nie zawsze oznacza, że rozliczenie zakończyło się natychmiast. Ostateczne zaksięgowanie może nastąpić później.
Blokada środków
Przy niektórych płatnościach środki są najpierw blokowane. Takie rozwiązanie może wystąpić na przykład przy rezerwacji hotelu, wynajmie samochodu lub płatności, której końcowa kwota nie jest jeszcze znana. Blokada może zostać później zmieniona na właściwe obciążenie albo zwolniona.
Płatności zbliżeniowe i internetowe
Płatność zbliżeniowa wykorzystuje komunikację na krótką odległość. Wystarczy zbliżyć kartę do terminala, jeśli urządzenie obsługuje tę funkcję. Przy wyższych kwotach terminal może poprosić o wpisanie PIN-u, aby dodatkowo potwierdzić tożsamość użytkownika.
W internecie nie można fizycznie zbliżyć karty do urządzenia, dlatego podaje się dane karty w formularzu płatności. Sklep może także poprosić o dodatkowe potwierdzenie transakcji w aplikacji bankowej lub za pomocą innej metody uwierzytelnienia.
Tokenizacja i portfele cyfrowe
Tokenizacja polega na zastąpieniu rzeczywistego numeru karty specjalnym, cyfrowym identyfikatorem. Dzięki temu podczas płatności sklep lub urządzenie nie musi otrzymywać właściwego numeru karty.
Karty można dodawać do portfeli cyfrowych, które umożliwiają płacenie telefonem, zegarkiem lub innym obsługiwanym urządzeniem. Przed dodaniem karty trzeba ją zwykle potwierdzić zgodnie z instrukcjami wydawcy.
Limity, opłaty i kursy walut
Limit karty określa maksymalną kwotę transakcji lub wypłat w danym czasie. Może dotyczyć płatności w sklepach, zakupów internetowych, wypłat z bankomatów albo transakcji zagranicznych. Limity często można sprawdzić i zmienić w aplikacji bankowej.
Przy korzystaniu z karty mogą obowiązywać opłaty, na przykład za wypłatę z wybranego bankomatu, przewalutowanie lub wydanie dodatkowej karty. Szczegółowe zasady znajdują się w tabeli opłat i prowizji.
Przy płatności w innej walucie kwota może zostać przeliczona według kursu operatora karty, banku albo sprzedawcy. Warto zwrócić uwagę, czy terminal proponuje rozliczenie w walucie krajowej, czy w walucie miejsca zakupu.
Podstawowe zasady bezpieczeństwa
Aby ograniczyć ryzyko nieuprawnionego użycia karty:
– nie udostępniaj numeru karty, kodu bezpieczeństwa ani PIN-u bez wyraźnej potrzeby,
– sprawdzaj adres strony przed wpisaniem danych,
– włącz powiadomienia o transakcjach,
– regularnie kontroluj historię rachunku,
– ustaw limity dopasowane do codziennych potrzeb,
– nie korzystaj z podejrzanych bankomatów i terminali,
– w razie zgubienia karty niezwłocznie ją zastrzeż lub zablokuj.
Jeśli zauważysz nieznaną transakcję, skontaktuj się z wydawcą karty i postępuj zgodnie z jego instrukcjami. Warto także pamiętać, że banki i operatorzy płatności nie proszą o przekazanie poufnych danych za pośrednictwem przypadkowych wiadomości.
Znajomość tych pojęć ułatwia korzystanie z kart płatniczych i pozwala lepiej rozumieć informacje wyświetlane w aplikacji, terminalu lub bankomacie. W razie wątpliwości najważniejszym źródłem szczegółowych zasad pozostaje umowa, regulamin oraz tabela opłat wydawcy karty.
