Jak działają płatności zbliżeniowe i mobilne?
Czym są płatności zbliżeniowe?
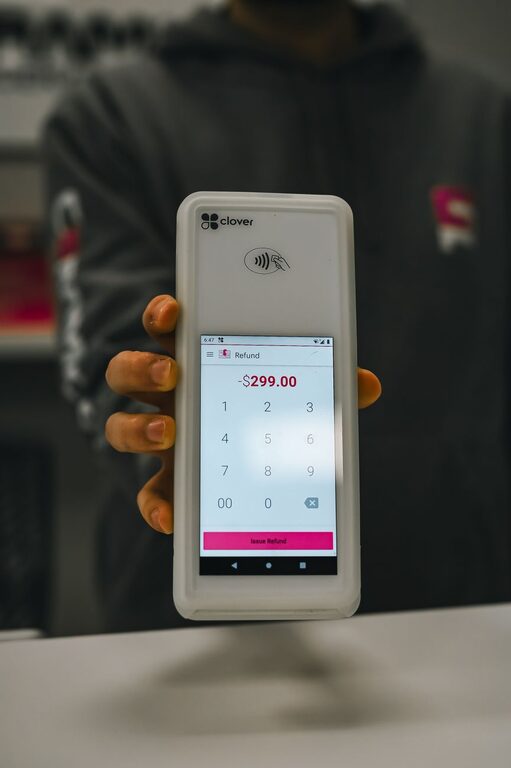
Płatności zbliżeniowe pozwalają zapłacić za zakupy bez wkładania karty do terminala i bez używania gotówki. Wystarczy przyłożyć kartę, telefon, zegarek lub inne zgodne urządzenie do terminala płatniczego. Transakcja trwa zwykle kilka sekund.
Technologia ta opiera się przede wszystkim na komunikacji NFC. Skrót pochodzi od angielskiego określenia oznaczającego komunikację bliskiego zasięgu. Urządzenia wymieniają dane na bardzo małą odległość, zazwyczaj kilku centymetrów. Dzięki temu płatność jest wygodna, a przypadkowe połączenie z odległym urządzeniem jest znacznie utrudnione.
Płatności zbliżeniowe mogą być wykonywane za pomocą:
– karty płatniczej z symbolem fal radiowych,
– smartfona z funkcją NFC,
– inteligentnego zegarka,
– opaski płatniczej lub innego zgodnego urządzenia.
Jak przebiega płatność kartą?
Podczas płatności zbliżeniowej karta i terminal komunikują się bezprzewodowo. Terminal przesyła do karty informacje potrzebne do przygotowania transakcji, a karta odpowiada danymi umożliwiającymi jej przetworzenie.
W uproszczeniu proces wygląda następująco:
- Sprzedawca wprowadza kwotę do terminala.
- Klient przykłada kartę do czytnika.
- Terminal odczytuje dane niezbędne do obsługi płatności.
- Bank lub operator systemu płatniczego sprawdza transakcję.
- Terminal wyświetla informację o akceptacji albo odrzuceniu płatności.
Nie zawsze cała autoryzacja odbywa się w tej samej chwili. W zależności od rodzaju terminala, karty i ustawień banku część operacji może zostać wykonana później. Z tego powodu terminal nie zawsze musi mieć stałe połączenie z internetem, choć większość transakcji korzysta z połączenia z systemem płatniczym.
Przy wyższych kwotach terminal może poprosić o podanie kodu PIN. Taki wymóg zależy od obowiązujących zasad bezpieczeństwa, ustawień banku oraz łącznej wartości wcześniejszych płatności zbliżeniowych.
Płatność telefonem krok po kroku
Płatność smartfonem działa podobnie jak płatność kartą, ale telefon korzysta z aplikacji portfela cyfrowego. Użytkownik dodaje w niej kartę, a następnie potwierdza swoją tożsamość zgodnie z wymaganiami urządzenia lub banku.
Przed rozpoczęciem korzystania z płatności mobilnych trzeba zwykle:
– mieć telefon obsługujący NFC,
– zainstalować lub włączyć odpowiedni portfel cyfrowy,
– dodać kartę płatniczą,
– ustawić blokadę ekranu, na przykład kod, odcisk palca lub rozpoznawanie twarzy,
– wybrać domyślną kartę do płatności.
Aby zapłacić, należy odblokować telefon, jeśli wymaga tego system, i zbliżyć jego tylną część do terminala. W niektórych urządzeniach wystarczy potwierdzić płatność wcześniej, a następnie przyłożyć telefon do czytnika. Dokładny sposób zależy od modelu smartfona i używanego portfela.
W przypadku zegarka płatniczego procedura jest podobna. Karta jest przypisana do zegarka, a użytkownik potwierdza transakcję zgodnie z ustawieniami urządzenia. Niektóre zegarki wymagają wpisania kodu po ich założeniu, a inne dodatkowego potwierdzenia przy płatności.
Tokenizacja, czyli ochrona danych karty
Jednym z ważnych elementów płatności mobilnych jest tokenizacja. Polega ona na zastąpieniu rzeczywistego numeru karty specjalnym, cyfrowym identyfikatorem, nazywanym tokenem.
Podczas płatności sklep nie musi otrzymywać prawdziwego numeru karty. Terminal i system płatniczy korzystają z danych przeznaczonych do konkretnego urządzenia lub usługi. Dzięki temu ujawnienie tokenu nie oznacza automatycznie ujawnienia wszystkich danych karty.
Dodatkową ochronę zapewnia dynamiczny kod tworzony dla poszczególnej transakcji. Oznacza to, że dane przesyłane podczas kolejnych płatności mogą się różnić. Takie rozwiązanie ogranicza możliwość ponownego wykorzystania przechwyconych informacji.
Nie oznacza to jednak, że można całkowicie zrezygnować z ostrożności. Bezpieczeństwo zależy również od ustawień telefonu, sposobu przechowywania karty i reakcji użytkownika w razie zgubienia urządzenia.
Czy płatności zbliżeniowe są bezpieczne?
Płatności zbliżeniowe wykorzystują kilka mechanizmów ochronnych, między innymi szyfrowanie, tokenizację i limity transakcji. W przypadku telefonu dodatkową barierą jest blokada ekranu. Złodziej nie powinien móc swobodnie zapłacić telefonem, jeśli urządzenie wymaga kodu lub innego potwierdzenia.
Warto pamiętać o kilku prostych zasadach:
– chroń telefon kodem, odciskiem palca lub rozpoznawaniem twarzy,
– nie udostępniaj nikomu kodu do urządzenia ani kodu PIN do karty,
– regularnie aktualizuj system telefonu i aplikacje,
– włącz powiadomienia o płatnościach,
– sprawdzaj historię transakcji,
– nie zapisuj poufnych danych w łatwo dostępnym miejscu,
– w razie zgubienia telefonu lub karty skontaktuj się z bankiem.
Jeśli karta albo telefon zostaną zgubione, należy jak najszybciej zablokować dostęp do płatności. W przypadku smartfona można również skorzystać z funkcji zdalnego zablokowania lub wymazania urządzenia, jeżeli została wcześniej skonfigurowana.
Limity i dodatkowe potwierdzenia
Płatności zbliżeniowe mogą mieć określone limity kwotowe. Ich wysokość zależy od przepisów, banku, rodzaju karty, terminala oraz ustawień systemu płatniczego. Po przekroczeniu ustalonej wartości terminal może poprosić o PIN albo inną formę potwierdzenia.
Warto odróżnić limit pojedynczej transakcji od łącznej wartości płatności wykonywanych bez dodatkowego potwierdzenia. Bank może wymagać podania PIN-u po kilku kolejnych płatnościach, nawet jeśli każda z nich była niewielka.
W telefonie potwierdzenie może polegać na odblokowaniu ekranu, użyciu biometrii lub wpisaniu kodu. Zasady mogą różnić się między urządzeniami, dlatego najlepiej sprawdzić je w ustawieniach telefonu oraz aplikacji bankowej.
Co zrobić, gdy płatność nie działa?
Nieudana płatność nie zawsze oznacza problem z kartą. Przyczyną może być wyłączona funkcja NFC, rozładowany telefon, nieprawidłowe ułożenie urządzenia albo chwilowa awaria terminala.
W takiej sytuacji warto:
- sprawdzić, czy telefon lub zegarek jest włączony i ma energię,
- upewnić się, że funkcja NFC jest aktywna,
- przyłożyć urządzenie do innego miejsca na terminalu,
- przytrzymać je przez kilka sekund,
- zapytać sprzedawcę o ponowienie transakcji,
- sprawdzić w aplikacji bankowej, czy płatność została zaksięgowana.
Jeżeli terminal odrzuca także płatność fizyczną kartą, przyczyną może być blokada, przekroczony limit albo problem po stronie banku. W takim przypadku pomocne będzie skontaktowanie się z bankiem.
Wygoda na co dzień
Płatności zbliżeniowe i mobilne skracają czas zakupów, ograniczają potrzebę noszenia gotówki i pozwalają korzystać z urządzenia, które wiele osób ma zawsze przy sobie. Ich działanie opiera się na połączeniu komunikacji NFC, systemów bankowych oraz zabezpieczeń takich jak tokenizacja i uwierzytelnianie użytkownika.
Najważniejsze jest korzystanie z aktualnego urządzenia, stosowanie blokady ekranu i regularne kontrolowanie transakcji. Dzięki temu płatności zbliżeniowe mogą być nie tylko wygodne, lecz także dobrze dopasowane do codziennych potrzeb.
